ACB ONE

Ảnh chụp màn hình
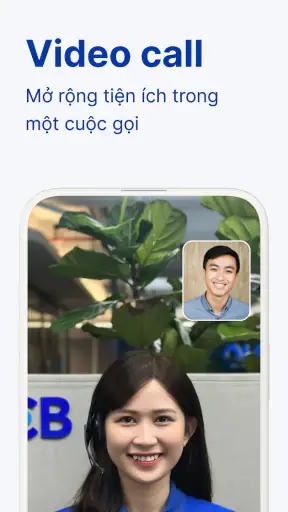
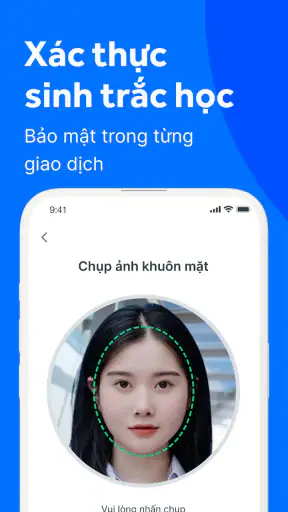
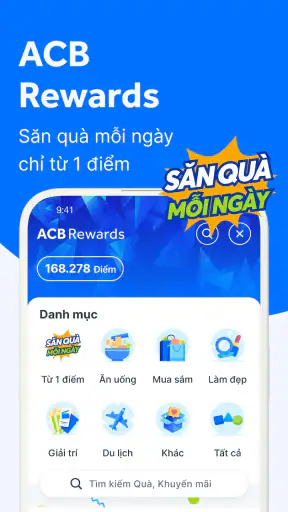
Chi tiết
- Đánh giá
- 14.65K đánh giá
- Phiên bản
- 3.47.0
- Nhà phát triển
- Asia Commercial Bank
Đánh giá bởi Norviv
Mình thường chỉ giữ một ứng dụng ngân hàng trên điện thoại nếu nó thật sự giúp những việc lặp lại hằng tháng bớt phiền hơn, chứ không chỉ gây ấn tượng trong lần mở đầu. ACB ONE đáng cân nhắc với người đã giao dịch cùng ACB và muốn xử lý các nhu cầu thường ngày trong một nơi. Ứng dụng tài chính này do Asia Commercial Bank phát triển, miễn phí, có mức đánh giá trung bình 3,8 từ khoảng 37 nghìn lượt chấm và hơn 5 triệu lượt cài đặt. Những con số ấy cho thấy ứng dụng đã được nhiều người biết đến, nhưng với mình, điều quan trọng hơn vẫn là nó có phù hợp với thói quen sử dụng của bạn hay không.
Tuần đầu: tiện ở những việc quen thuộc
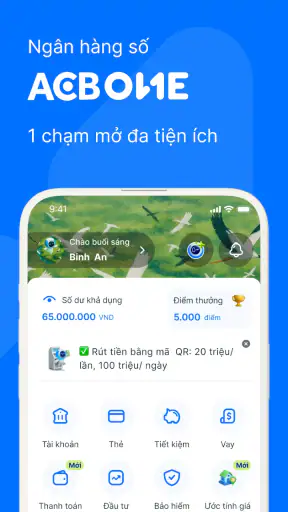
Trong những ngày đầu, sức hút dễ thấy nhất nằm ở việc gom các thao tác ngân hàng cơ bản vào điện thoại: xem số dư, kiểm tra lịch sử giao dịch, chuyển tiền, thanh toán hóa đơn và nạp tiền điện thoại. Nếu bạn vốn đã dùng dịch vụ của ACB, việc có thể bắt đầu từ tài khoản đang sử dụng sẽ hữu ích hơn là phải làm quen với một ứng dụng của ngân hàng khác chỉ để xử lý vài khoản chi quen thuộc.
Một cách dùng thực tế là kiểm tra số dư trước khi thanh toán một khoản lớn, rồi xem lại lịch sử sau khi chuyển tiền. Hai bước này nghe đơn giản, nhưng giúp mình đối chiếu khoản vừa chi với những giao dịch trước đó thay vì dựa vào trí nhớ. Khi cần thanh toán hóa đơn, làm trên điện thoại cũng có thể tiện hơn việc chuyển qua lại giữa nhiều kênh, miễn là bạn đã thiết lập quyền truy cập và biết rõ mình đang chọn đúng dịch vụ, đúng tài khoản.
ACB ONE có mức phân loại độ tuổi từ 3 tuổi trở lên, nhưng điều đó không có nghĩa trẻ nhỏ nên tự thực hiện giao dịch. Đây vẫn là công cụ tài chính cần người lớn quản lý thông tin đăng nhập và xác nhận cẩn thận. Người dùng mới cũng nên dành ít phút làm quen với các mục trong ứng dụng khi không vội, thay vì lần đầu tìm chức năng chuyển tiền đúng lúc đang cần thanh toán gấp.
Cảm nhận đầu tiên khi sử dụng
Ngay khi mở ứng dụng, giao diện của ACB ONE đã khiến mình cảm thấy rất ấn tượng. Mọi thứ được thiết kế rất trực quan, dễ dàng tìm thấy các chức năng mà không cần mất quá nhiều thời gian. Nếu bạn là người không rành công nghệ, đừng lo, vì ứng dụng này cực kỳ thân thiện với người dùng.
Tính năng nổi bật
Một trong những điểm mình thích nhất ở ACB ONE là khả năng quản lý tài khoản rất tiện lợi. Bạn có thể kiểm tra số dư, lịch sử giao dịch và thậm chí là chuyển tiền chỉ với vài cú chạm. Thêm vào đó, ứng dụng còn hỗ trợ thanh toán hóa đơn, nạp tiền điện thoại và rất nhiều dịch vụ tiện ích khác.
Điểm cộng lớn nữa là khả năng bảo mật. Mình rất quan tâm đến vấn đề này và ACB ONE đã không làm mình thất vọng. Ứng dụng yêu cầu xác thực hai yếu tố và sử dụng mã PIN mỗi khi thực hiện giao dịch, điều này giúp mình yên tâm hơn rất nhiều.
Bài viết dành riêng cho bạn
Dr. Driving: Những pha luồn lách căng tay có đủ sức giữ chân người chơi?
Chuyển sang Uber: Khi nào đặt xe đáng hơn tự tìm đường?
WEBTOON có giúp bạn tiếp tục đọc đúng chỗ khi ứng dụng gặp sự cố?
Mini game không chỉ cần đông: mỗi lượt phải có nhịp riêng
Tower Craft 3D: Càng xây cao, càng khó dừng
Fortnite Giữ Chân Người Chơi Bằng Cộng Đồng, Không Chỉ Bằng Trận Đấu
Giá trị sau tháng đầu: có ích khi thành thói quen
Sau khi cảm giác mới mẻ qua đi, giá trị của ứng dụng phụ thuộc vào tần suất bạn thực sự cần những thao tác ấy. Nếu mỗi tháng bạn đều xem tài khoản, trả hóa đơn hoặc chuyển tiền, việc có sẵn một kênh trên điện thoại có thể tiết kiệm công sức lặp lại. Nếu bạn chỉ cần giao dịch hiếm khi, một ứng dụng ngân hàng có thể không tạo khác biệt đủ lớn để trở thành thói quen hằng ngày; khi đó, mở ứng dụng khi có nhu cầu cụ thể sẽ hợp lý hơn là cố dùng mọi mục.
Chẳng hạn, vào ngày nhận lương, bạn có thể kiểm tra khoản tiền đã vào tài khoản, xem các giao dịch gần đây rồi chuyển phần cần thiết cho chi tiêu hoặc hóa đơn. Cuối tháng, lịch sử giao dịch giúp bạn rà lại những khoản đã phát sinh. Đây là cách tận dụng tiện ích quản lý sẵn có mà không cần biến ứng dụng thành một công cụ lập ngân sách chuyên sâu: nó hỗ trợ bạn theo dõi hoạt động tài khoản, còn việc phân loại chi tiêu và đặt mục tiêu tiết kiệm vẫn cần kỷ luật riêng.
So với việc đến quầy cho những việc thông thường, thao tác trên điện thoại thuận tiện hơn khi bạn chỉ cần xem thông tin tài khoản hoặc xử lý một giao dịch quen thuộc. So với dùng ứng dụng thanh toán riêng, lợi thế ở đây là các nhu cầu ngân hàng và một số dịch vụ tiện ích có thể nằm cùng một chỗ; đổi lại, nếu bạn chủ yếu cần một ví cho thanh toán tại cửa hàng hay các tính năng chuyên biệt khác, một ứng dụng đúng mục đích có thể phù hợp hơn. Mình sẽ chọn theo việc cần làm, không mặc định rằng một ứng dụng duy nhất phải thay thế mọi công cụ tài chính.
Trải nghiệm thực tế
Trong suốt thời gian sử dụng, mình chưa hề gặp bất kỳ vấn đề nào về kết nối hay lỗi hệ thống. Ứng dụng chạy mượt mà, phản hồi nhanh chóng và không bị giật lag. Điều này thực sự quan trọng đối với một ứng dụng ngân hàng, vì mình không muốn gặp rắc rối khi đang cần thực hiện giao dịch gấp.
Thêm một điểm thú vị nữa là ACB ONE thường xuyên cập nhật các chương trình khuyến mãi và ưu đãi cho người dùng. Mình đã nhận được rất nhiều ưu đãi hấp dẫn như giảm giá khi mua sắm online hay tích điểm đổi quà. Ai mà không thích những điều này chứ!
Duy trì ứng dụng mà không tạo thêm việc
Ứng dụng tài chính có ích lâu dài khi bạn duy trì được vài thói quen nhỏ: kiểm tra người nhận trước khi xác nhận chuyển tiền, xem lại số tiền và nội dung thanh toán, rồi đối chiếu giao dịch sau khi hoàn tất. Đặc biệt, đừng chỉ dựa vào tên người nhận nếu bạn đang gửi tiền cho một người mới; hãy kiểm tra thông tin hiển thị và hỏi lại qua kênh đáng tin cậy khi có điều gì không khớp. Những bước này không làm giao dịch phức tạp hơn nhiều, nhưng giúp giảm nguy cơ sai sót do vội.
Việc giữ điện thoại và thông tin đăng nhập an toàn cũng là phần bảo trì thực tế nhất. Không nên chia sẻ mã xác thực hoặc mã PIN, và nên tránh thực hiện giao dịch khi người khác có thể nhìn thấy màn hình hay thông tin nhạy cảm. Nếu đổi thiết bị, hãy xử lý việc truy cập tài khoản cẩn thận trước khi xóa hoặc bỏ điện thoại cũ. Đây không phải thao tác riêng của một ứng dụng nào, nhưng với ngân hàng di động, thói quen bảo mật quyết định trải nghiệm an tâm nhiều hơn việc chỉ cài ứng dụng.
Phiên bản hiện tại là 3.47.0, còn ứng dụng đã ra mắt ngày 20 tháng 3 năm 2017; thiết bị cần Android 6.0 trở lên. Khi cân nhắc cài đặt, mình sẽ kiểm tra phiên bản hệ điều hành trước, nhất là nếu đang dùng điện thoại cũ. Việc cập nhật ứng dụng khi có phiên bản mới cũng là thói quen nên duy trì để tránh dùng phần mềm đã lỗi thời; tuy nhiên, đừng cập nhật ngay trước một giao dịch quan trọng nếu bạn không có thời gian kiểm tra lại khả năng đăng nhập và thao tác sau đó.
Khi nào sự tiện lợi bắt đầu gây mệt
Điểm dễ khiến người dùng mỏi là phải tìm lại đúng mục giữa nhiều nhu cầu khác nhau, nhất là khi chỉ mở ứng dụng vài lần mỗi tháng. Người dùng mới có thể cần thời gian để nhớ nơi xem lịch sử, thanh toán hay chuyển tiền. Mình khuyên nên làm quen từng việc thường dùng trước, thay vì khám phá mọi chức năng cùng lúc. Cách đó giúp giảm thao tác dò tìm khi đang bận, đồng thời hạn chế bấm nhầm do chưa hiểu rõ luồng giao dịch.
Cũng cần nhìn nhận rằng các thao tác ngân hàng trên điện thoại không loại bỏ được mọi bất tiện: kết nối mạng không ổn định, quên thông tin đăng nhập hoặc phải xác nhận giao dịch vẫn có thể làm gián đoạn lúc cần gấp. Vì vậy, với khoản thanh toán có hạn chót, mình sẽ không chờ đến phút cuối mới thực hiện. Nếu giao dịch quan trọng, hãy kiểm tra trạng thái sau khi thao tác và giữ lại thông tin xác nhận cần thiết, thay vì cho rằng chỉ cần bấm nút là mọi việc chắc chắn đã xong.
Ưu đãi có thể làm ứng dụng thú vị hơn, nhưng mình không xem khuyến mãi là lý do chính để duy trì nó. Chương trình giảm giá hay tích điểm chỉ đáng để ý khi khớp với thứ bạn vốn định mua hoặc sử dụng; mua thêm chỉ vì thấy ưu đãi thường làm mất ý nghĩa tiết kiệm. Giá trị bền hơn vẫn là khả năng quản lý tài khoản và xử lý các việc lặp lại. Nếu không dùng những tiện ích đó, các thông báo ưu đãi có thể trở thành thứ gây xao nhãng thay vì lý do mở ứng dụng.
Ai nên dùng, ai nên chọn cách khác
Mình thấy ứng dụng phù hợp nhất với khách hàng ACB muốn xem tài khoản và thực hiện các giao dịch thường ngày bằng điện thoại, đặc biệt là người thường xuyên chuyển tiền, thanh toán hóa đơn hoặc nạp tiền. Người ít kinh nghiệm công nghệ vẫn có thể cân nhắc nếu sẵn sàng làm quen từng bước và cần một người đáng tin cậy hỗ trợ lúc thiết lập ban đầu. Sự tiện lợi đến từ việc xử lý những việc quen thuộc ở nơi mình đang có tài khoản, chứ không phải từ việc cài thêm ứng dụng rồi kỳ vọng mọi nhu cầu tài chính đều tự động được giải quyết.
Ngược lại, nếu bạn không dùng dịch vụ của ACB, nhu cầu chính là một công cụ thanh toán chuyên biệt, hoặc muốn quản lý ngân sách theo danh mục và mục tiêu chi tiết, lựa chọn khác có thể hợp hơn. Cũng không nên xem điện thoại là con đường duy nhất cho mọi tình huống: người không thoải mái với giao dịch số, thường xuyên cần được hỗ trợ trực tiếp hoặc dùng thiết bị không đáp ứng yêu cầu hệ điều hành có thể muốn cân nhắc kênh khác. Việc chọn đúng công cụ quan trọng hơn việc cố đưa mọi thói quen vào một ứng dụng.
Kết luận
Nếu bạn đang tìm kiếm một ứng dụng ngân hàng đa năng, tiện lợi và an toàn, thì ACB ONE chắc chắn là một lựa chọn không thể bỏ qua. Với mình, ACB ONE không chỉ là một ứng dụng ngân hàng, mà còn là người bạn đồng hành đáng tin cậy trong cuộc sống hàng ngày.
Vậy bạn còn chần chờ gì nữa? Hãy tải ngay ACB ONE để trải nghiệm những tiện ích tuyệt vời mà ứng dụng này mang lại nhé!
Nhìn lâu dài, mình sẽ giữ ứng dụng nếu những việc như kiểm tra số dư, chuyển tiền và thanh toán hóa đơn thực sự nằm trong lịch sinh hoạt của mình. Nó không cần được mở mỗi ngày để có ích; chỉ cần giúp các giao dịch định kỳ bớt rườm rà và cho phép mình kiểm tra lại hoạt động tài khoản khi cần. Mức đánh giá trung bình 3,8 từ khoảng 15 nghìn bài nhận xét cho thấy trải nghiệm không giống nhau với mọi người, nên mình sẽ xem đây là một lựa chọn đáng thử hơn là lời bảo đảm rằng ai cũng sẽ thích.
Tóm lại, ứng dụng phù hợp nhất khi tài khoản ACB là một phần trong đời sống tài chính của bạn và các chức năng cơ bản đáp ứng đúng việc bạn thường làm. Hãy cài đặt trên thiết bị tương thích, dành thời gian làm quen trong lúc không vội, rồi tự đánh giá xem nó có giúp duy trì thói quen tài chính gọn gàng hơn không. Nếu câu trả lời là có, giá trị của nó nằm ở sự hữu ích lặp lại mỗi tháng, chứ không phải cảm giác mới lạ trong tuần đầu.
Câu hỏi thường gặp
01ACB ONE là gì?
ACB ONE là ứng dụng ngân hàng di động do Ngân hàng Á Châu (ACB) phát triển. Ứng dụng này cho phép người dùng thực hiện các giao dịch ngân hàng như chuyển tiền, thanh toán hóa đơn, và quản lý tài khoản mọi lúc, mọi nơi. Với giao diện thân thiện và dễ sử dụng, ACB ONE được thiết kế để tối ưu hóa trải nghiệm người dùng.
02ACB ONE có an toàn không?
ACB ONE sử dụng các biện pháp bảo mật tiên tiến để bảo vệ thông tin người dùng. Ứng dụng này áp dụng mã hóa dữ liệu và xác thực hai yếu tố để đảm bảo an toàn cho các giao dịch. Người dùng cũng được khuyến nghị sử dụng mật khẩu mạnh và cập nhật ứng dụng thường xuyên để tăng cường bảo mật.
03Tôi có thể thực hiện những giao dịch nào trên ACB ONE?
Với ACB ONE, người dùng có thể thực hiện nhiều loại giao dịch như chuyển tiền nội bộ và liên ngân hàng, thanh toán hóa đơn, nạp tiền điện thoại, và quản lý tài khoản cá nhân. Ứng dụng còn cung cấp các dịch vụ như mở tài khoản tiết kiệm trực tuyến và tra cứu thông tin tài khoản chi tiết.
04ACB ONE có phí sử dụng không?
Việc tải xuống và sử dụng ACB ONE là miễn phí. Tuy nhiên, một số giao dịch cụ thể có thể phát sinh phí dịch vụ theo chính sách của ngân hàng. Người dùng nên kiểm tra kỹ các điều khoản và điều kiện hoặc liên hệ trực tiếp với ACB để biết chi tiết về các loại phí có thể áp dụng.
05Làm thế nào để tải và cài đặt ACB ONE?
Người dùng có thể tải ACB ONE từ Google Play Store cho Android hoặc App Store cho iOS. Sau khi tải về, bạn cần làm theo hướng dẫn cài đặt và đăng nhập bằng tài khoản ngân hàng hiện có. Nếu chưa có tài khoản, bạn có thể đăng ký trực tiếp trên ứng dụng với sự hỗ trợ từ ngân hàng.


